La fusión entre Paramount Global, Skydance Media y Warner Bros. Discovery ha cerrado oficialmente su operación valorada en 110.000 millones de dólares. El resultado es una nueva entidad llamada simplemente Skydance, dirigida por David Ellison como presidente y director ejecutivo. Esta megafusión reúne bajo un mismo techo a gigantes como HBO, CNN, Paramount+ y Nickelodeon. Sin embargo, el verdadero desafío no reside en la consolidación de marcas reconocidas globalmente. El riesgo sistémico se desplaza hacia la infraestructura tecnológica necesaria para sostener este coloso.
Skydance controla ahora cerca del 27 % del mercado de distribución cinematográfica mundial. Posee más del 30 % de los grandes estrenos de taquilla. Para mantener esta posición dominante frente a rivales como Netflix y Amazon, la empresa debe competir a escala global. Esto exige catálogos masivos, tecnología avanzada y una capacidad de inversión sostenida. El streaming ya no es un servicio complementario; es el núcleo del negocio.
La presión financiera es inmediata. La demora regulatoria costó aproximadamente siete millones de dólares diarios desde fines de septiembre. Las autoridades antimonopolio exigieron ajustes estrictos antes de autorizar la unión. La Comisión Federal de Comunicaciones aprobó un 49,5 % de capital extranjero. De esa cifra, un 38,5 % pertenece a fondos soberanos de Arabia Saudí, Emiratos Árabes Unidos y Catar. Estas restricciones buscan impedir la influencia extranjera en la gestión o los contenidos producidos.
A pesar de las garantías ofrecidas, la concentración de propiedad genera desconfianza. Sindicatos y competidores temen que la nueva entidad reduzca el espacio para otros estudios. Existe el riesgo concreto de trasladar los costos de la consolidación a consumidores y trabajadores. La empresa se comprometió a invertir 1.500 millones de dólares en producción durante cinco años. También destinó un fondo de 47,5 millones de dólares para afectados por recortes laborales.
El modelo de negocio depende críticamente de la eficiencia operativa. Mantener múltiples plataformas simultáneas requiere una arquitectura de datos robusta. Skydance debe integrar sistemas legacy de diferentes empresas sin interrumpir el servicio. La duplicación de áreas administrativas y técnicas representa un gasto innecesario que erosiona el margen. La dirección ejecutiva necesita demostrar que el tamaño se traduce en producción, no solo en reducción de costos.
La competencia en inteligencia artificial redefine las reglas del entretenimiento. Generar contenido visual y narrativo a escala industrial requiere potencia de cómputo exponencial. Los servicios de streaming consumen ancho de banda y almacenamiento a niveles históricos. La optimización de estos recursos determina la rentabilidad del servicio. Quien controle la infraestructura subyacente tendrá ventaja competitiva duradera.
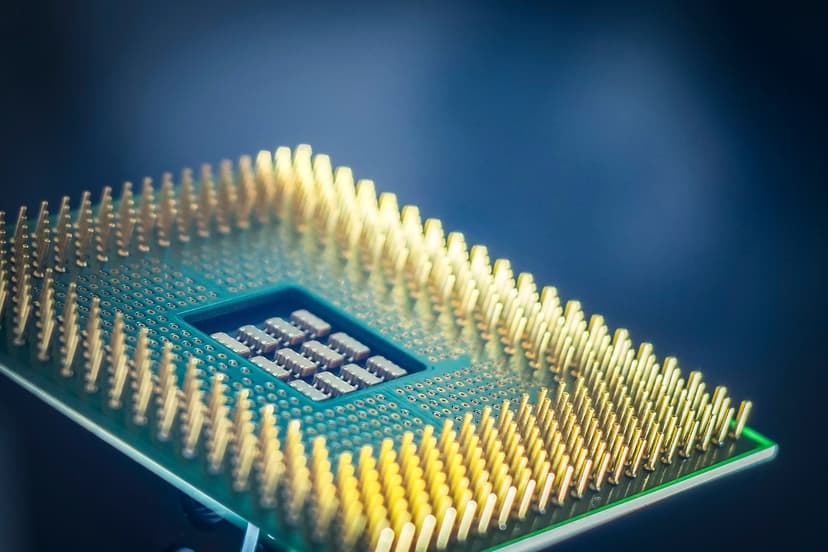
Amazon y Google han invertido décadas diseñando sus propios chips para reducir dependencia externa. AWS ofrece aceleradores Trainium que compiten directamente con las GPU de Nvidia. La estrategia no consiste en forzar el uso de un único hardware, sino en controlar toda la economía de la infraestructura. Los clientes exigen flexibilidad para mover cargas de trabajo entre diferentes proveedores.
En este contexto, la adquisición de Decart por parte de Amazon resulta paradigmática. Decart desarrolla software que permite ejecutar modelos de IA eficientemente en distintos aceleradores. La startup estaba valorada en casi 4.000 millones de dólares en mayo. Amazon negocia pagar unos 7.000 millones de dólares por ella. Esta valoración refleja la urgencia de dominar la capa de optimización de software.
Decart ayuda a los desarrolladores a mover cargas de trabajo entre chips de forma fluida. Su plataforma funciona con GPU de Nvidia, TPU de Google y los procesadores Trainium de Amazon. Este software libera todo el rendimiento disponible en cada chip importante. Permite utilizar hardware diverso sin perder eficiencia ni aumentar costos drásticamente.
Para AWS, esta integración facilita el uso de sus propios chips Trainium. Mejora la rentabilidad al ejecutar cargas de trabajo de IA en procesadores menos costosos. Decart también aporta ingenieros expertos en simulación y física para video en tiempo real. La colaboración con Annapurna Labs logró una utilización superior al 80 % de FLOPS en el modelo Lucy.
Los clientes de AWS reportan facturas de IA reducidas hasta en un 50 % usando estos chips. El vídeo generado cuatro veces más rápido cambia la ecuación de costos operativos. Amazon asegura que algunos usuarios han cortado gastos significativos gracias a esta optimización. La compra refuerza la política industrial estadounidense iniciada con la CHIPS Act de 2022.
Esta ley inyectó 52.000 millones de dólares en fabricación de semiconductores en suelo americano. La idea central es simple pero poderosa: quien controla el cómputo controla la inteligencia artificial. Amazon diseña su propio silicio y adquiere startups que lo exprimen al máximo. Es la versión privada de un razonamiento estratégico nacional.
Skydance enfrenta un dilema similar al gestionar su propia infraestructura. Debe decidir si invierte en hardware propio o depende de proveedores externos. La escalabilidad requerida por sus nuevas plataformas podría agotar los márgenes actuales. La dependencia de terceros expone a riesgos geopolíticos y de suministro. La autonomía tecnológica se convierte en una variable crítica de supervivencia.
Las negociaciones regulatorias continúan siendo un punto de fricción constante. La FTC y el Departamento de Justicia vigilan de cerca las adquisiciones que absorben talento clave. Una operación de 7.000 millones difícilmente pasará desapercibida en Washington. No hay confirmación oficial ni fecha de anuncio definitiva para el caso Decart.
Si Amazon concreta la compra, será el movimiento más ambicioso en vídeo generativo hasta la fecha. Reforzaría su monopolio de facto sobre la infraestructura de nube y chip. Competidores más pequeños tendrían dificultades para igualar la eficiencia obtenida. El mercado reaccionaría ante la posible exclusividad de estas capacidades de optimización.
La industria del entretenimiento está madurando hacia un modelo híbrido. Combina propiedad intelectual tradicional con dominio tecnológico profundo. Las empresas que solo poseen contenido quedan vulnerables ante cambios disruptivos. Aquellas que integran producción y computación establecen barreras de entrada infranqueables.
Skydance debe probar que su estructura híbrida es sostenible financieramente. La convergencia de medios y tecnología elimina fronteras tradicionales entre sectores. Los inversionistas deben vigilar la ejecución operativa tanto como los resultados de taquilla. El éxito dependerá de la capacidad para innovar sin quebrar la caja.
TESIS: La fusión demuestra que el futuro del entretenimiento se juega en la capa de infraestructura computacional, no solo en la creación de historias. Los inversionistas deben vigilar de cerca la adopción de software de optimización multi-chip por parte de los grandes estudios, ya que la eficiencia operativa determinará qué empresas sobreviven la próxima ola de costos energéticos y de hardware.